Der deutsche Kassen-Sonderweg
Gezerre um eine Gesundheitsreform: Kommissionsmitglied Karl Lauterbach mit Bundesgesundheitsministerin Ulla Schmidt (SPD) im Jahr 2003. © Koehler/imago
München – Der Kölner Professor wird nicht müde, für sein Vorhaben zu werben. Als Mitglied der Kommission, die sich mit der künftigen Finanzierung der Sozialsysteme (Rürup-Kommission) beschäftigt, hat sich der Mann mit der drahtigen Brille und der Fliege um den Hals schon einen Namen gemacht – als „Mr. Bürgerversicherung“. Seine Vision: Statt der zwei Kassensysteme – also private und gesetzliche Kranken- und Pflegekasse – eine Versicherung für alle. Zuspruch bekommt der Gesundheitsökonom vom CSU-Sozialexperten Horst Seehofer. Das war 2003.
Über 20 Jahre später blickt der Kölner Karl Lauterbach auf jahrzehntelange Arbeit im Bundestag, eine Karriere als SPD-Bundesgesundheitsminister und eine ächzende Pflegekasse. Von seiner obligatorischen Fliege hat sich Lauterbach zwar verabschiedet, von der Idee einer Bürgerversicherung keineswegs. Ein „Solidarausgleich muss so funktionieren, dass wir eine Bürgerversicherung in der Pflege bekommen“, sagt er, kurz bevor die Ampel-Koalition abgewählt wird. Und auch die jetzige schwarz-rote Koalition kommt von dieser Diskussion nicht los, denn die Finanzlöcher der gesetzlichen Kassen sind längst nicht gestopft.
Die Begründung der Bürgerversicherungs-Fans folgt der einen Gleichung: Privatversicherte sind einkommensstärker und haben in der Regel einen höheren Bildungsabschluss. Das liegt zum einen daran, dass 93 Prozent der Beamten, die als Lehrer, Richter oder Professoren ein Studium abgeschlossen haben, privat versichert sind. Zum anderen liegt es auch an der hohen „Jahresarbeitsentgeltgrenze“ für private Kassen, also der Höhe des Gehalts, ab dem ein Wechsel in die Privatversicherung überhaupt möglich ist. Momentan liegt diese Grenze bei 6450 Euro monatlich. Heißt: Diese Bevölkerungsgruppe hätte nicht nur mehr Einkommen für den Gemeinschaftstopf beizusteuern, sondern ist auch aufgrund der höheren Bildung im Schnitt weniger häufig pflegebedürftig. Und es gehört zur DNA der Sozialdemokratie, dass Bessergestellte auch für Schlechtergestellte aufkommen.
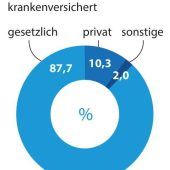
Doch, warum gibt es hierzulande überhaupt ein duales System, das nahezu einmalig ist? Tatsächlich liegen die Ursprünge in Bismarcks Sozialgesetzen aus dem Jahr 1883. Reichskanzler Otto von Bismarck führte damals für Arbeiter die gesetzliche Krankenkasse ein. Doch nur zehn Prozent der Bevölkerung konnten sie in Anspruch nehmen, da sie laut Gesetzgeber als schutzbedürftig galten. Geboren war die private Krankenversicherung für Bevölkerungsgruppen mit höherem Einkommen. Die noch heute älteste private Kasse ist die Debeka, die sich 1905 als reiner Krankenversicherer für Beamte gründete. Mittlerweile sind es zehn Prozent, die privat versichert sind, und rund 90 Prozent gesetzlich.
Erst 1995 wurde die Pflegeversicherung als eigener Zweig der Sozialversicherung eingeführt. Der Grund: Der demografische Wandel führt zu einer alternden Gesellschaft.
Der nächste Meilenstein folgte in den 2000ern. 2005 machte die SPD die Bürgerversicherung zu ihrem Wahlkampfthema. Doch in der späteren Großen Koalition unter Kanzlerin Angela Merkel (CDU) konnten sich die Sozialdemokraten nicht durchsetzen. Stattdessen wurde schrittweise die allgemeine Krankenversicherungspflicht eingeführt – erst für gesetzlich (2007), dann für privat Versicherte (2009). Bis dahin mussten sich Bürger oberhalb eines Einkommens von 4012,50 Euro nicht zwingend sozialversichern. Die damalige Gesundheitsministerin Ulla Schmidt (SPD) bezeichnet die Versicherungspflicht für alle damals als „großen sozialpolitischen Durchbruch“. Das Gesetz zur Gesundheitsreform „sichert die gute Gesundheitsversorgung in Deutschland“, sagte sie.
Heute, 20 Jahre später, scheint das Sozialsystem alles andere als gesichert.