Finanzieren mit Weitblick
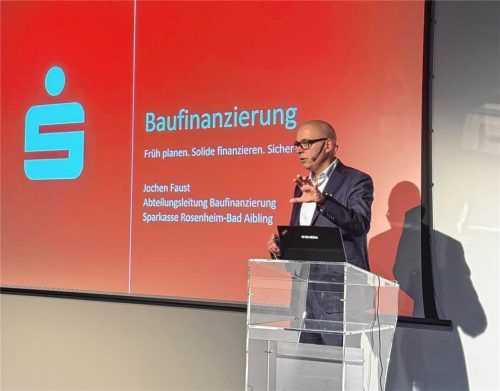
Die Kalkulation darf beim Kaufpreis nicht enden, erklärte Jochen Faust.
Jochen Faust, Sparkasse Rosenheim-Bad Aibling: So passt die Immobilienfinanzierung zum Budget
Das eigene Haus oder die eigene Wohnung ist für viele Menschen die größte finanzielle Entscheidung ihres Lebens. „Der erste Schritt ist nicht das Exposé, sondern der Finanzierungsrahmen“, betonte Faust. Wer seine finanziellen Möglichkeiten kenne, könne gezielter nach einer Immobilie suchen und Entscheidungen sicherer treffen. Beim OVB Expertenforum „Immobilien kaufen und verkaufen“ erklärte Jochen Faust, Leiter der Baufinanzierung für Privatkunden bei der Sparkasse Rosenheim-Bad Aibling, warum ein tragfähiger Finanzierungsrahmen am Anfang stehen sollte.
Was ist dauerhaft
leistbar?
Entscheidend sei nicht die maximale Kreditsumme, sondern die Frage, welche monatliche Belastung dauerhaft zum eigenen Leben passt. Faust stellte dazu die Ein-Drittel-Orientierung der Sparkasse vor: Rund ein Drittel des frei verfügbaren Haushaltsnettoeinkommens könne für Zins und Tilgung vorgesehen werden. Die übrigen zwei Drittel müssten unter anderem für Lebenshaltung, Energie, Versicherungen, Mobilität und Rücklagen reichen. Eine starre Vorschrift sei das nicht. Einkommen, bestehende Verpflichtungen, Lebensphase und mögliche Veränderungen gehörten in die individuelle Rechnung. Vor allem brauche jede Finanzierung einen Puffer für Unvorhergesehenes.
Beim Kaufpreis allein dürfe die Kalkulation nicht enden. Grunderwerbsteuer, Notar, Grundbuch und gegebenenfalls Makler verursachten weitere Kosten. Auch Modernisierung, energetische Maßnahmen und neue Einrichtung könnten ins Gewicht fallen. Gerade bei Bestandsimmobilien sei wichtig, zu unterscheiden, was sofort erledigt werden müsse und was noch warten könne. Eine möglichst vollständige Kostenübersicht verhindere späteren finanziellen Druck.
Nicht nur der
Zinssatz zählt
Eine passende Finanzierung könne sich aus Eigenkapital, mehreren Darlehensbausteinen und Fördermitteln zusammensetzen. Dabei komme es nicht allein auf einen niedrigen Zinssatz an. Ebenso wichtig seien die Dauer der Zinsbindung, die Tilgung, mögliche Sondertilgungen und die Frage, wie es nach Ablauf der Zinsbindung weitergeht. Eine Immobilienfinanzierung begleitet Eigentümer oft über Jahrzehnte. In dieser Zeit können Kinder ausziehen, sich berufliche Situationen verändern oder der Ruhestand näher rücken. Faust machte deutlich, dass eine gute Finanzierung solche Entwicklungen möglichst von Anfang an berücksichtigen sollte.
Deshalb ende die Beratung aus seiner Sicht nicht mit der Darlehensauszahlung. Bei einer Immobilie könnten später Modernisierungen anstehen, Rücklagen müssten angepasst und Finanzierungen überprüft werden. Selbst beim Verkauf sei mit dem Eingang des Kaufpreises nicht alles erledigt: Laufende Kredite müssten gegebenenfalls zurückgezahlt oder anders geregelt werden.
Für unterschiedliche Phasen vom Kauf über das Wohnen bis zum Verkauf stellte Faust zudem das digitale „Cockpit Immobilie“ der Sparkasse vor. Es sei über das Online-Banking sowie kostenlos auch für Interessenten zugänglich. Sein abschließender Rat: früh planen, sämtliche Kosten berücksichtigen, ausreichend Reserven vorsehen und die Finanzierung langfristig im Blick behalten.
Jochen Faust, Leiter der Baufinanzierung für Privatkunden bei der Sparkasse Rosenheim-Bad Aibling.
Kontakt
Jochen Faust
Abteilungsleitung Baufinanzierung
Sparkasse Rosenheim-Bad Aibling
Kufsteiner Straße 1-5 83022 Rosenheim
Tel.: 08031/18239010
Mail: jochen.faust@spk-ro-aib.de
www.spk-ro-aib.de