Klug übertragen
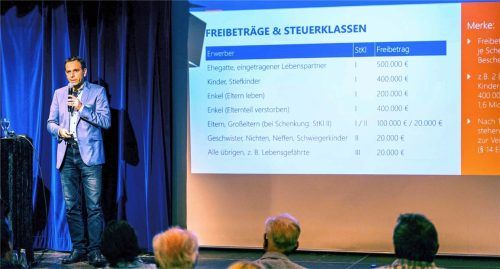
Dr. Martin Raßhofer, Plininger & Partner referierte unter anderem über vorweggenommene Erbfolge und steuerliche Gestaltungsspielräume bei Immobilien.
Familien absichern und Steuern sparen
Die Familie finanziell absichern, das eigene Lebenswerk erhalten und die Steuerlast möglichst gering halten: Das wünschen sich viele Eigentümer bei der Weitergabe ihres Immobilienvermögens. Doch wie gelingt dieser Übergang, ohne die eigene Handlungsfähigkeit und Altersversorgung zu gefährden? Über die Chancen und Fallstricke der vorweggenommenen Erbfolge sprach Dr. Martin Raßhofer, Steuerberater bei Plininger & Partner PartG mbB. Dabei stellte er klar: Steuern sind wichtig, dürfen aber nie das einzige Kriterium sein.
Werte zu
Lebzeiten sichern
Für Raßhofer liegt der zentrale Hebel im rechtzeitigen Handeln. Wer Vermögen bereits zu Lebzeiten schrittweise überträgt, profitiert von einem entscheidenden Steuervorteil: Die gesetzlichen Freibeträge lassen sich alle zehn Jahre aufs Neue ausschöpfen. Wer hingegen bis zum Erbfall wartet, verschenkt bares Geld, da die Freibeträge dann nur ein einziges Mal zur Verfügung stehen.
Zudem ermöglicht die Schenkung zu Lebzeiten, künftige Wertzuwächse vorwegzunehmen: Steigt der Marktwert einer Immobilie in den Folgejahren, profitiert bereits der Beschenkte, ohne dass der Zuwachs nachträglich der Erbschaftsteuer unterliegt. Vor allem aber behalten Eigentümer das Heft des Handelns selbst in der Hand. Sie bestimmen Zeitpunkt, Umfang und Bedingungen der Übergabe mit warmer Hand.
Freibeträge
gezielt nutzen
Die aktuellen Freibeträge, das sind 500.000 Euro für Ehegatten, 400.000 Euro je Kind und 200.000 Euro für Enkelkinder, sind seit knapp 17 Jahren unverändert. Angesichts der gestiegenen Immobilienpreise reichen sie bei Einmalübertragungen oft nicht mehr aus. Umso wichtiger ist die genaue personelle Zuordnung: Da der Freibetrag stets pro Schenker und Beschenktem gilt, kann beispielsweise ein Elternpaar zwei Kindern gemeinsam Vermögenswerte von bis zu 1,6 Millionen Euro steuerfrei übertragen und nach zehn Jahren erneut.
Wird der Rahmen überschritten, greift je nach Verwandtschaftsgrad und Erwerbshöhe die Erbschaftsteuerklasse I, II oder III. Vor allem bei entfernteren Verwandten wie Geschwistern (Steuerklasse II) oder Dritten mit einem Freibetrag von lediglich 20000 Euro drohen rasch hohe Steuerabgaben, die Erben mitunter zu Notverkäufen oder Krediten zwingen.
Vier Modelle aus der Praxis
Um das Familienvermögen zu schonen, stellte Raßhofer vier erprobte Gestaltungsinstrumente vor.
Nießbrauch als Steuer- und Versorgungsanker: Eltern übertragen das Eigentum auf die Kinder, sichern sich aber das lebenslange Recht, die Immobilie selbst zu bewohnen oder Mieteinnahmen zu erzielen. Das sichert die Rente und senkt die Steuerlast erheblich. Der Kapitalwert des Nießbrauchs mindert den steuerpflichtigen Schenkungswert. Je jünger der Schenkende bei der Übergabe ist, desto höher fällt dieser Abzugsposten aus.
Die Kettenschenkung: Soll Vermögen über mehrere Stufen weitergegeben werden, etwa an Schwiegerkinder oder über den Ehepartner an die Kinder, lassen sich Freibeträge doppelt aktivieren. Entscheidend für die steuerliche Anerkennung ist, dass der Zwischenerwerber rechtlich frei bleibt, keine Weitergabeverpflichtung in der Urkunde steht und idealerweise ein angemessener zeitlicher Abstand eingehalten wird.
Schenkung unter Auflage: Soll ein Kind die Immobilie übernehmen, das andere jedoch finanziell abgefunden werden, kann der Schenker eine Ausgleichszahlung vertraglich anordnen. Dadurch gilt die Auszahlung steuerlich als direkte Schenkung des Schenkers an das Geschwisterkind. Dies verhindert eine ungünstige Besteuerung unter Geschwistern und schöpft beide Kinderfreibeträge optimal aus.
Steuerbefreiung für das Familienheim: Die Übertragung des selbstgenutzten Eigenheims an den Ehegatten bleibt zu Lebzeiten und im Todesfall steuerfrei. Auch Kinder können das Familienheim steuerfrei erben, sofern die Wohnfläche 200 Quadratmeter nicht übersteigt. In den Erbfällen gilt, dass die Immobilie grundsätzlich mindestens zehn Jahre lang nach dem Todesfall ununterbrochen selbst als Lebensmittelpunkt des Erben genutzt werden muss.
Gesamtkonzept
entscheidet
Zum Abschluss betonte Raßhofer, dass erfolgreiche Vermögensnachfolge weit über reine Steuerberechnungen hinausgeht. Eine gelungene Übergabe verlangt stets den Dreiklang aus steuerlicher Optimierung, rechtlicher Absicherung der Altersvorsorge und dem Erhalt des Familienfriedens.
Dr. Martin Raßhofer, Plininger & Partner.
Kontakt
Plininger & Partner PartG
mbB Steuerberater vereidigterBuchprüfer Wirtschaftsprüfer
Stadtplatz 20
84453 Mühldorf am Inn
Tel.: 0 8631/18 79 - 0
Mail: info@plininger.org
www.plininger.org