Vorsorge mit effizienter Werkzeugkiste
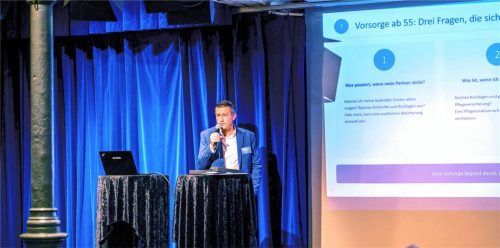
Finanzexperte Markus Senftl (Allianz Generalvertretung Senftl OHG) veranschaulichte im Haberkasten, wie elementar die Abstimmung von Versicherungsverträgen, Testament und Vollmachten für eine geregelte Vermögensnachfolge ist.
Warum veraltete Bezugsrechte teuer werden können und die beliebten Leitz-Ordner so wichtig sind
Das Thema Erben und Vererben betrifft früher oder später jeden, und doch schieben es viele Menschen jahrelang vor sich her. Wie gravierend die Folgen sein können, wenn vorab keine klaren Regelungen getroffen werden, verdeutlichte Markus Senftl, Inhaber der Allianz Generalvertretung Senftl OHG (Standorte in Mühldorf, Ampfing und Waldkraiburg), vor über 160 Besuchern beim OVB Expertenforum im Haberkasten. Seit 25 Jahren berät der Finanz- und Versicherungsexperte Familien in Vermögensfragen. Seine Botschaft: Wer rechtzeitig Ordnung schafft, erspart den Hinterbliebenen im Trauerfall Streit und existenzielle Hürden.
Anhand von anonymisierten Beispielen aus seiner Praxis zeigte Senftl die Probleme auf. Während eine Familie mit drei Töchtern gemeinsam mit Anwalt und Notar ein transparentes Testament aufsetzte und so Streitigkeiten von vornherein verhinderte, hinterließ ein anderer Familienvater keinerlei Regelungen. „Die Hinterbliebenen stehen dann plötzlich vor einem riesigen Berg an Arbeit und das in einer Phase, in der man emotional ohnehin extrem belastet ist“, so seine Erfahrung.
Falle
Bezugsrecht
Besonders eindringlich warnte Senftl vor veralteten Bezugsrechten bei Lebens- und Rentenversicherungen. Ein weit verbreiteter Irrtum sei, dass ein notarielles Testament sämtliche Verträge überschreibe. „Das Testament hebelt ein hinterlegtes Bezugsrecht bei der Versicherungsgesellschaft nicht unbedingt aus“, stellte der Fachmann klar. Trägt ein junger Mann beispielsweise vor 25 Jahren seine damalige Lebensgefährtin ein, heiratet später eine andere Frau und gründet eine Familie, geht das Geld im Todesfall unwiderruflich an die Ex-Partnerin, wenn der Vertrag nie angepasst wurde. „Solange man lebt, lässt sich das Bezugsrecht jederzeit mit einer Unterschrift ändern. Nach dem Tod ist es in Stein gemeißelt“, betonte Senftl in seinem Vortrag. In einem tragischen Praxisfall wurden nach dem plötzlichen Unfalltod eines nicht verheirateten Unternehmers die Lebensgefährtin und Mitarbeiterin von den Kindern aus erster Ehe sogar aus Haus und Firma verdrängt, weil schriftliche Verfügungen fehlten.
Altverträge nicht voreilig kündigen
Als zentrales Bild nutzte Senftl die „finanzielle Werkzeugkiste“: Vom Notgroschen über Aktien und Depots bis hin zu Lebens-, Pflege- oder Sterbegeldversicherungen erfülle jedes Produkt einen bestimmten Zweck. Ausdrücklich warnte er davor, Altverträge vorschnell zu kündigen: „Ein alter Vertrag ist wie eine Rohrzange. Man braucht sie vielleicht nur zweimal im Jahr, wirft sie aber deshalb nicht gleich zum Alteisen.“ Wer etwa Rentenverträge kündigt, die vor 2005 abgeschlossen wurden, vernichte leichtfertig das Privileg einer komplett steuerfreien Auszahlung. Auch erneute Gesundheitsprüfungen bei Neuabschlüssen seien ein unkalkulierbares Risiko.
Stattdessen gelte es, bestehende Bausteine mit Weitsicht an neue Lebensphasen anzupassen. In diesem Rahmen stellte er auch das Konzept „Vorsorge ab 55“ vor, bei dem es um folgende Bausteine geht. Liquidität für die Erbschaftsteuer: Häufig werden Risikolebensversicherungen gezielt eingerichtet, damit die Erben die anfallende Erbschaftsteuer begleichen können, ohne geerbte Immobilien oder Firmenanteile unter Zeitdruck notverkaufen zu müssen.
Bares ohne Auszug: Eigentümer ab 55 Jahren mit abbezahlter Immobilie können ihr Eigenheim bis zu 40 Prozent beleihen. Das Kapital stehe dann zur freien Verfügung, etwa für Reisen, Umbauten oder Schenkungen an Kinder, während man mietfrei im eigenen Haus wohnen bleibt.
Plan 12 & Vermögenspolice: Für Erlöse aus Hausverkäufen oder fälligen Policen bietet das Modell „Plan 12“ eine strukturierte monatliche Rentenzahlung, bei der idealerweise nur die erwirtschaftete Rendite entnommen und das Grundkapital geschont wird, ideal zur Aufstockung geringer Renten. Eine Vermögenspolice ermöglicht zudem die lebzeitige Vermögensübertragung per Versicherungsnehmerwechsel.
Ordnung ist die
halbe Miete
Zum Abschluss gab Senftl dem Mühldorfer Publikum einen ganz praktischen Rat: „Schaffen Sie Klarheit für Ihre Angehörigen!“ Wenn im Trauerfall niemand wisse, bei welcher Bank Konten existieren oder in welchem Leitz-Ordner Versicherungsscheine abgeheftet sind, beginne ein quälender Spießrutenlauf.
Neben einem zentralen Notfallordner seien Vorsorgevollmachten und Patientenverfügungen unerlässlich, damit auch Bankdepots im Betreuungsfall handlungsfähig bleiben. Kostenlose Leitfäden und Verfügungsbroschüren hält Senftl in seinen Agenturen für interessierte Bürger bereit.
Markus Senftl, einer der beiden Gesellschafter-Geschäftsführer der Allianz Generalvertretung Senftl OHG.
Kontakt
Markus Senftl
Allianz Generalvertretung
Senftl OHG
TÜV-zertifizierte Fachagentur für Baufinanzierung
und Vermögen
Katharinenplatz 13
84453 Mühldorf am Inn
Tel.: 0 86 31 / 35 19 610
Mail: agentur.senftl@
allianz.de
www.allianz-senftl.de